Riesgo, volatilidad y cobertura del precio de la energía (conceptual)
Economía y mercados de la biomasa
Equipo docente de biomasa360 · Responsable: Dirección de oferta, calidad y Academia · Revisada el (revisión científica de cálculos y citas)
Al terminar podrás
- Medir la volatilidad de un precio con rendimientos logarítmicos y anualizarla.
- Derivar la razón de cobertura de mínima varianza y explicar el riesgo de base.
- Evaluar si un proyecto de biomasa puede cubrirse con derivados de fósiles y qué coberturas naturales existen.
Conviene saber antes
- Lecciones 7.3 a 7.6
- Estadística: varianza y correlación
La biomasa residual no tiene mercado de futuros. Su precio se mueve por la cosecha, el flete y, sobre todo, por el precio del fósil que sustituye, que fija su paridad. Por eso el riesgo de un proyecto de biomasa es en buena parte riesgo del fósil: si el bunker cae, el ahorro cae. Este curso trata la cobertura de forma conceptual; no es una recomendación de inversión ni de uso de derivados.
| Símbolo | Significado | Unidad |
|---|---|---|
| Precio en el mes t | USD/unidad | |
| Desviación estándar de los rendimientos | adimensional |
| Símbolo | Significado | Unidad |
|---|---|---|
| Contratos del instrumento por unidad expuesta | adimensional | |
| Correlación entre cambios del precio expuesto y del instrumento | adimensional | |
| Volatilidades del precio expuesto y del instrumento | adimensional |
Volatilidad del TTF, el Henry Hub y el Brent (ene-2025 a sep-2026)
Calcule la volatilidad anualizada de tres marcadores con las 21 observaciones mensuales de la Pink Sheet.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 20 | rendimientos mensuales | Banco Mundial, Pink Sheet | |
| 14,66 → 25,42 | USD/MMBtu | ene-2025 → sep-2026 | |
| 79,2 → 116,8 | USD/bbl | ene-2025 → sep-2026 |
TTF: desviación estándar mensual y anualizada.
Henry Hub.
Brent.
Resultado
Interpretación: La anualización con √12 supone que los rendimientos mensuales son independientes (paseo aleatorio); si los precios revierten a la media, exagera el riesgo a un año. Con esa salvedad, un movimiento de una desviación estándar en un año, en escala logarítmica, es para el Brent de +58 % o −37 %; para el TTF, +68 % o −41 %. La volatilidad del Henry Hub está inflada por un solo mes: el pico de enero de 2026 (7,58 USD/MMBtu, frente a 4,25 en diciembre y 3,61 en febrero); sin ese mes sería ≈35 % y no 81 %. Un proyecto que solo es rentable con el precio de hoy es frágil.
Cobertura cruzada del bunker con un instrumento ligado al crudo
Suponga una correlación de 0,8 entre los cambios del bunker local y de un instrumento ligado al Brent, una volatilidad del bunker de 40 % y del instrumento de 35 % (supuestos ilustrativos). Calcule h* y la efectividad.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 0,8 | adimensional | Supuesto | |
| 0,40 | anual | Supuesto | |
| 0,35 | anual | Supuesto |
Razón de cobertura.
Efectividad.
Riesgo remanente (desviación relativa).
Resultado
Interpretación: Aun con buena correlación queda un riesgo de base importante: el precio local lo fija una estructura administrada (Petroecuador), no el mercado del instrumento.
El Brent pasó de 71,1 USD/bbl en feb-2026 a 116,8 en sep-2026 (+64 %); en el mismo periodo el bunker de Petroecuador subió 94 %. Los precios locales siguen al crudo, pero no uno a uno.
Ver los datos en una tabla
| Mes | Brent | Gas TTF | Gas Henry Hub |
|---|---|---|---|
| 2025-01 | 100 | 100 | 100 |
| 2025-02 | 94,9 | 104,6 | 102,9 |
| 2025-03 | 91,7 | 90,3 | 100,7 |
| 2025-04 | 85,5 | 79,1 | 82,9 |
| 2025-05 | 81,1 | 79,5 | 76,1 |
| 2025-06 | 90,3 | 84,4 | 73,7 |
| 2025-07 | 89,6 | 79,3 | 77,8 |
| 2025-08 | 86,1 | 76,1 | 71 |
| 2025-09 | 85,9 | 75,9 | 72,4 |
| 2025-10 | 81,7 | 74,3 | 78 |
| 2025-11 | 80,3 | 71,1 | 92,4 |
| 2025-12 | 79,2 | 64,7 | 103,7 |
| 2026-01 | 84,3 | 80,2 | 184,9 |
| 2026-02 | 89,8 | 76,7 | 88 |
| 2026-03 | 130,9 | 122,2 | 74,6 |
| 2026-04 | 152 | 105,1 | 67,6 |
| 2026-05 | 135,7 | 110,3 | 71,5 |
| 2026-06 | 107,8 | 103,5 | 76,8 |
| 2026-07 | 105,3 | 123,2 | 70,5 |
| 2026-08 | 114,8 | 144 | 67,6 |
| 2026-09 | 147,5 | 173,4 | 72 |
Fuente: Derivado del Banco Mundial, Pink Sheet mensual (actualizado el 2-oct-2026); bunker: EP Petroecuador, feb y oct-2026.
Coberturas naturales del proyecto de biomasa, que no requieren derivados: (1) mantener el quemador fósil como respaldo, que es una opción real de volver al combustible más barato; (2) indexar parte del precio de la biomasa al fósil sustituido (lección 7.4), que traslada parte del riesgo al proveedor; (3) contratos de suministro de varios proveedores y en distintas zonas, que reducen el riesgo de cosecha; (4) diversificar residuos (cascarilla en cosecha, cuesco o raquis fuera de ella). Pindyck (2001) recuerda que en los commodities almacenables el inventario es en sí una cobertura: un patio de biomasa bajo techo compra tiempo frente a una mala cosecha.
¿Puede un comprador de biomasa en Ecuador cubrir su riesgo de precio con derivados?
H1 Sí, con instrumentos ligados al crudo o al fuel oil, porque la paridad de la biomasa sigue al bunker.
Evidencia a favor
- El bunker local y el Brent se movieron en la misma dirección en 2026 (figura).
Evidencia en contra
- El precio local lo fija una estructura administrada con vigencias mensuales, con rezagos y decisiones de política: el riesgo de base es alto.
- Las empresas medianas rara vez tienen acceso, líneas de crédito y gobierno corporativo para operar derivados.
Fuentes: EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026.; Banco Mundial. (2026). World Bank commodity price data (The Pink Sheet): Monthly prices [Conjunto de datos, actualizado el 2 de octubre de 2026].; Ederington, L. H. (1979). The hedging performance of the new futures markets. The Journal of Finance, 34(1), 157–170.
H2 La cobertura más eficaz es contractual y operativa: indexación parcial, respaldo fósil e inventario.
Evidencia a favor
- No requiere contraparte financiera ni margen; reparte el riesgo entre quienes lo pueden gestionar.
- Es coherente con la teoría del inventario como cobertura (Pindyck, 2001).
Evidencia en contra
- No protege contra una caída prolongada del fósil que haga no rentable la caldera ya instalada.
Fuentes: Pindyck, R. S. (2001). The dynamics of commodity spot and futures markets: A primer. The Energy Journal, 22(3), 1–29.; Williamson, O. E. (1979). Transaction-cost economics: The governance of contractual relations. The Journal of Law and Economics, 22(2), 233–261.
Certeza media
Conclusión: Sobrevive H2. Para un comprador industrial mediano en Ecuador, la cobertura conceptualmente sólida es contractual y operativa. Los derivados ligados al crudo pueden complementar a grandes consumidores con capacidad financiera, pero dejan un riesgo de base alto frente a un precio local administrado.
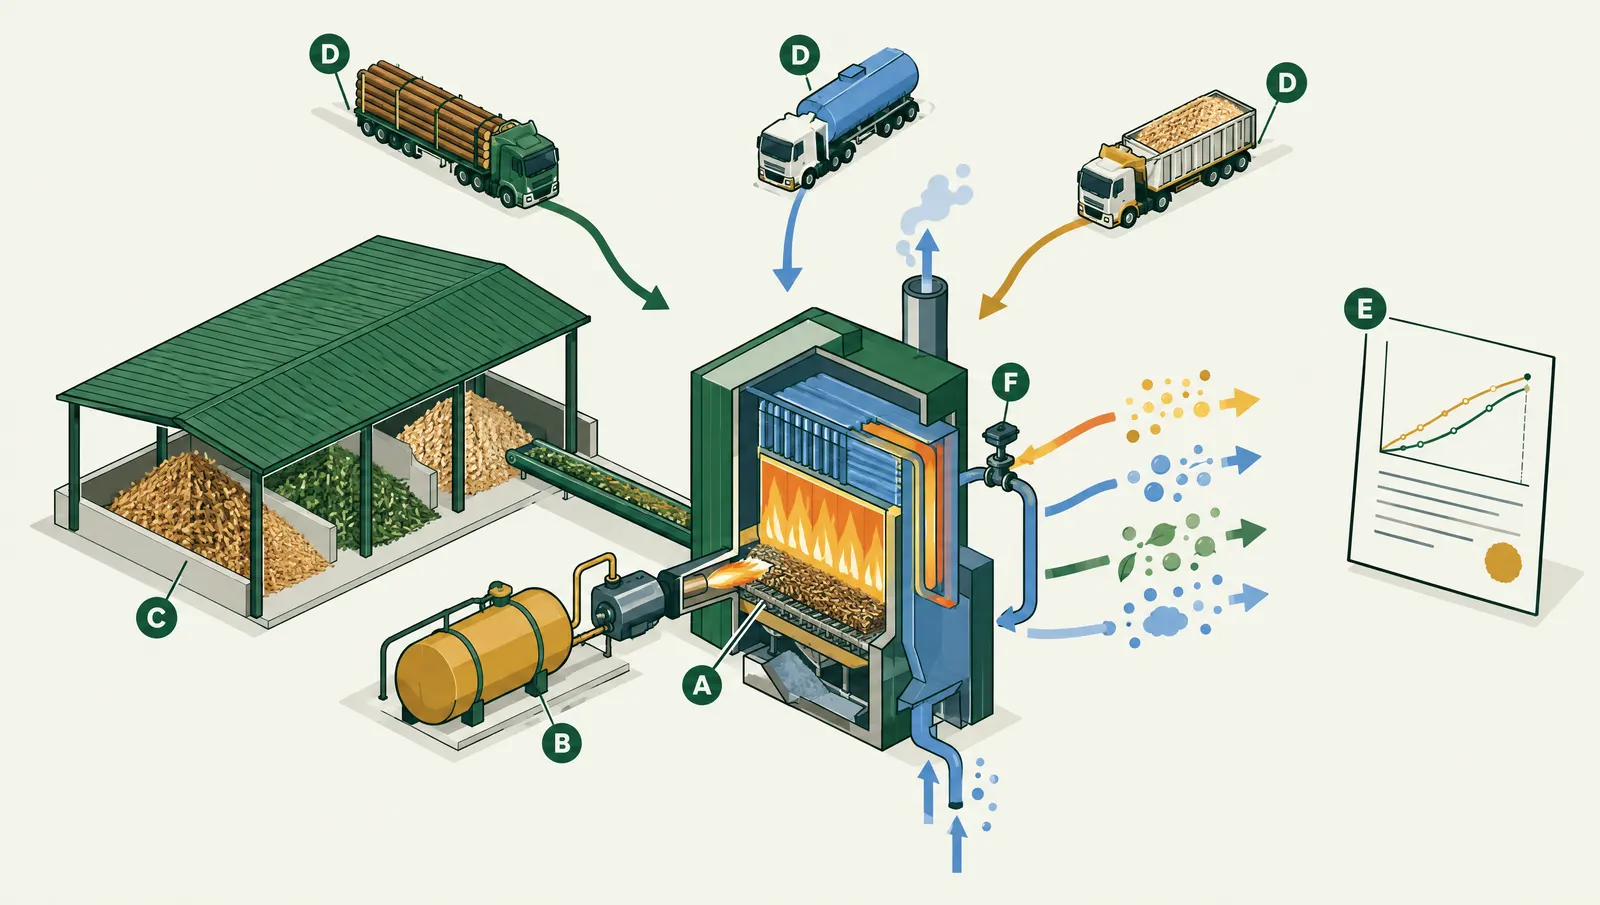
Qué muestra la imagen: Caldera con parrilla de biomasa; quemador de respaldo para combustible líquido con su tanque; patio techado con montones de biomasa; tres camiones de orígenes distintos; documento de contrato con curva; válvula de selección de combustible.
Imagen ilustrativa generada con IA; no está a escala. Las cifras están en el texto, las ecuaciones y las tablas.
Ejercicios
Cálculo●●○
Con los datos del ejemplo de cobertura, ¿qué correlación mínima haría falta para eliminar al menos la mitad de la varianza?
Ver la solución
Ef = ρ² ≥ 0,5 → ρ ≥ 0,707.
Criterio●●○
Una planta invierte en una caldera de cascarilla con el bunker a precio de octubre de 2026. Describa dos escenarios en los que el quemador de respaldo crea valor.
Ver la solución
(1) Si el bunker vuelve al precio de febrero de 2026 y la cascarilla se encarece por una mala cosecha, se usa bunker temporalmente. (2) Si falla la parrilla o se interrumpe el suministro por una inundación, el respaldo evita parar la producción.
Cálculo●○○
Calcule la volatilidad anualizada si la desviación estándar mensual de un precio es 0,12.
Ver la solución
0,12 × √12 = 0,416, es decir ≈42 % anual.
Autoevaluación
La biomasa residual…
- Tiene futuros en Chicago
- No tiene mercado de futuros; su riesgo se gestiona por contrato y operación
- Se cubre con oro
- No tiene riesgo
Ver la respuesta
Respuesta: B. No hay contratos de futuros de residuos agroindustriales.
La efectividad de una cobertura de mínima varianza es…
- ρ
- ρ²
- 1/ρ
- σS/σF
Ver la respuesta
Respuesta: B. Ederington (1979): fracción de la varianza eliminada = ρ².
El riesgo principal del inversionista en una caldera de biomasa es…
- Que suba la biomasa un 5 %
- Que baje el fósil sustituido
- Que suba el IVA
- Que llueva
Ver la respuesta
Respuesta: B. El ahorro depende de la brecha con el fósil.
Referencias
- Pindyck, R. S. (2001). The dynamics of commodity spot and futures markets: A primer. The Energy Journal, 22(3), 1–29. https://doi.org/10.5547/ISSN0195-6574-EJ-Vol22-No3-1
- Ederington, L. H. (1979). The hedging performance of the new futures markets. The Journal of Finance, 34(1), 157–170. https://doi.org/10.1111/j.1540-6261.1979.tb02077.x
- Banco Mundial. (2026). World Bank commodity price data (The Pink Sheet): Monthly prices [Conjunto de datos, actualizado el 2 de octubre de 2026]. https://www.worldbank.org/en/research/commodity-markets
- EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026. https://www.eppetroecuador.ec/wp-content/uploads/2026/10/ESTRUCTURA-DE-PRECIOS-DEL-12-DE-OCTUBRE-AL-11-DE-NOVIEMBRE-DE-2026.pdf
- EP Petroecuador. (2026a). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de febrero al 11 de marzo de 2026. https://www.eppetroecuador.ec/wp-content/uploads/2026/05/ESTRUCTURA-DE-PRECIOS-A-PARTIR-DEL-12-FEBRERO-2026.pdf
- Williamson, O. E. (1979). Transaction-cost economics: The governance of contractual relations. The Journal of Law and Economics, 22(2), 233–261. https://doi.org/10.1086/466942
Para profundizar
- Pindyck, R. S. (2001). The dynamics of commodity spot and futures markets: A primer. The Energy Journal, 22(3), 1–29. — Introducción rigurosa a la relación entre inventario, precio al contado y futuros en commodities almacenables.
- Ederington, L. H. (1979). The hedging performance of the new futures markets. The Journal of Finance, 34(1), 157–170. — El artículo que fijó la razón de cobertura de mínima varianza y la efectividad ρ².
Cómo citar esta lección
APA 7, para tu tesis o tu informe:
Equipo docente de biomasa360. (2026). Riesgo, volatilidad y cobertura del precio de la energía (conceptual) (Versión 2026-10) [Lección del curso «Economía y mercados de la biomasa»]. Academia 360, biomasa360. Recuperado el 26 de octubre de 2026, de https://biomasa360.com/academia/economia-y-mercados/riesgo-volatilidad-y-cobertura/
El progreso se guarda solo en este navegador; no se envía a ningún servidor.