Evaluación financiera: flujo de caja, VAN, TIR e impuestos
Diseño de proyectos de bioenergía
Equipo docente de biomasa360 · Responsable: Dirección de oferta, calidad y Academia · Revisada el (revisión científica de cálculos y citas)
Al terminar podrás
- Construir el flujo de caja incremental de un proyecto de sustitución de combustible, antes y después de impuestos.
- Calcular e interpretar el VAN, la TIR y los períodos de recuperación con la participación laboral y el impuesto a la renta de Ecuador.
- Elegir una tasa de descuento coherente con el riesgo del proyecto y del país, con referencias citadas.
Conviene saber antes
- Lección 9.5
- Curso 7, lección 7.5
Un proyecto de sustitución no vende energía: ahorra combustible. Su flujo de caja es incremental: lo que cambia entre seguir con el bunker y pasar a la biomasa. El ahorro bruto es el costo del bunker evitado; se restan el costo de la biomasa puesta en planta, la operación adicional y la disposición de la ceniza. La inversión ocurre en el año 0. Se trabaja en términos reales (sin inflación) y en dos pasos: primero antes de impuestos, para ver la lógica, y luego después de impuestos, que es lo que decide una empresa en Ecuador. El ahorro aumenta la utilidad de la empresa y por eso paga 15 % de participación laboral (Código del Trabajo, art. 97) y 25 % de impuesto a la renta sobre lo que queda (LRTI, art. 37): en total, 36,25 % de cada dólar de utilidad incremental. La inversión se deprecia en línea recta al 10 % anual (Reglamento a la LRTI, art. 28, num. 6), y esa depreciación reduce la base gravable durante 10 años.
| Símbolo | Significado | Unidad |
|---|---|---|
| Flujo de caja incremental del año t (F₀ = −inversión) | USD | |
| Tasa de descuento real | 1/año | |
| Horizonte de evaluación | años |
| Símbolo | Significado | Unidad |
|---|---|---|
| Costo anual del fósil evitado (sin IVA) | USD/año | |
| Costo de la biomasa puesta en planta | USD/año | |
| Operación y mantenimiento adicionales | USD/año | |
| Disposición de ceniza | USD/año | |
| Inversión inicial | USD |
| Símbolo | Significado | Unidad |
|---|---|---|
| Depreciación tributaria del año t (I/10 en los años 1 a 10; 0 después) | USD/año | |
| Participación laboral (Código del Trabajo, art. 97) | USD/año | |
| Impuesto a la renta de sociedades (LRTI, art. 37) | USD/año | |
| Deducción adicional sobre la depreciación (LRTI, art. 10, num. 7) | adimensional |
Ahorro anual del caso con el bunker de octubre de 2026
Calcule el ahorro anual incremental antes de impuestos con los consumos de la lección 9.2, la cascarilla puesta en planta a USD 35/t (supuesto: 15 en origen + 20 de flete y manipulación) y el OPEX de la lección 9.5.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 581.871 | gal/año | Lección 9.2 | |
| 2,4630 | USD/gal sin IVA | EP Petroecuador (2026b), precio en terminal de oct-2026 | |
| 7.576 | t/año | Lección 9.2 | |
| 35 | USD/t | Supuesto (origen ≈USD 15/t según la encuesta de Arteaga, 2020) | |
| 314.123 | USD/año | Lección 9.5 |
Bunker evitado (sin IVA: la industria lo recupera).
Cascarilla.
Ahorro neto antes de impuestos.
Resultado
Interpretación: El combustible de biomasa cuesta solo el 19 % del bunker evitado, pero la operación adicional se lleva otro 22 %. El ahorro neto es 60 % del gasto actual en bunker. El precio usado es el de venta en terminal de EP Petroecuador; el que paga la planta es mayor (margen y transporte de la comercializadora), así que el ahorro real es algo mayor: el supuesto es prudente.
VAN, TIR y recuperación del caso, antes de impuestos
Con la inversión de USD 6,06 millones (lección 9.5), una tasa real de 10 % y 20 años (supuestos), calcule el VAN, la TIR y el período de recuperación simple antes de impuestos.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 6.063.961 | USD | Lección 9.5 | |
| 853.901 | USD/año | Ejemplo anterior | |
| 10 %, 20 años | — | Supuestos |
Factor de anualidad.
VAN.
TIR (por bisección sobre la ecuación del VAN).
Recuperación simple.
Resultado
Interpretación: Antes de impuestos, con los precios de octubre de 2026, el proyecto parece crear valor (TIR por encima de la tasa exigida). Con el CAPEX lineal (sin el efecto de escala) la TIR sube a 16,8 %. Pero una empresa no se queda con todo el ahorro: el ejemplo siguiente muestra qué pasa después de impuestos.
VAN y TIR del caso después de impuestos en Ecuador
Recalcule el VAN y la TIR con la participación laboral (15 %), el impuesto a la renta (25 %) y la depreciación lineal a 10 años; luego con la deducción adicional del 100 % de la depreciación por producción más limpia (LRTI, art. 10, num. 7).
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 15 | % de la utilidad | Código del Trabajo, art. 97 | |
| 25 | % de la base imponible | LRTI, art. 37; PwC (2026) | |
| 606.396 | USD/año, años 1–10 | Reglamento a la LRTI, art. 28, num. 6: 10 % anual | |
| 1 | 100 % adicional | LRTI, art. 10, num. 7 (reforma de la LOCE, 2024) |
Años 1–10: participación laboral sobre el ahorro menos la depreciación.
Años 1–10: impuesto a la renta y flujo después de impuestos.
Años 11–20: ya no hay depreciación que deducir.
VAN y TIR después de impuestos.
Con la deducción adicional: el IR de los años 1–10 baja en 0,25 × D.
Resultado
Interpretación: La decisión cambia. Antes de impuestos la TIR (12,8 %) supera la tasa del 10 %; después de impuestos baja a 9,8 % y el VAN pasa a −USD 0,08 millones: el proyecto deja de crear valor. La razón es que 36,25 % de cada dólar ahorrado se va en participación e impuesto, mientras la depreciación solo protege una parte del ahorro y solo durante 10 de los 20 años. La deducción adicional cambia el signo (VAN USD 0,85 millones; TIR 12,3 %), pero exige la autorización de la autoridad ambiental competente, que la inversión no sea una obligación de la licencia ambiental y que la deducción no supere el 5 % de los ingresos totales de la empresa (aquí, ingresos de al menos USD 12,13 millones al año).
El acumulado simple se vuelve positivo hacia el año 8; descontado antes de impuestos tarda bastante más, y después de impuestos termina en −USD 0,08 millones al año 20. El período de recuperación simple engaña dos veces: ignora el costo del dinero y los impuestos.
Ver los datos en una tabla
| Año | Acumulado simple | Descontado, antes de impuestos | Descontado, después de impuestos |
|---|---|---|---|
| 0 | -6,064 | -6,064 | -6,064 |
| 1 | -5,21 | -5,288 | -5,369 |
| 2 | -4,356 | -4,582 | -4,738 |
| 3 | -3,502 | -3,94 | -4,164 |
| 4 | -2,648 | -3,357 | -3,642 |
| 5 | -1,794 | -2,827 | -3,167 |
| 6 | -0,941 | -2,345 | -2,736 |
| 7 | -0,087 | -1,907 | -2,344 |
| 8 | 0,767 | -1,508 | -1,987 |
| 9 | 1,621 | -1,146 | -1,663 |
| 10 | 2,475 | -0,817 | -1,368 |
| 11 | 3,329 | -0,518 | -1,178 |
| 12 | 4,183 | -0,246 | -1,004 |
| 13 | 5,037 | 0,002 | -0,846 |
| 14 | 5,891 | 0,226 | -0,703 |
| 15 | 6,745 | 0,431 | -0,573 |
| 16 | 7,598 | 0,617 | -0,454 |
| 17 | 8,452 | 0,786 | -0,347 |
| 18 | 9,306 | 0,939 | -0,249 |
| 19 | 10,16 | 1,079 | -0,16 |
| 20 | 11,014 | 1,206 | -0,079 |
Fuente: Derivado del caso: EP Petroecuador (2026b), GREET, Tipanluisa et al. (2015), NIST, EPA (2007a) × IPC (FRED), DEA (2026b), ARCONEL 029/25, Código del Trabajo (art. 97), LRTI (art. 37) y supuestos rotulados (5 t/h, 6.000 h, eficiencias 85/75 %, USD 35/t puesta en planta, 10 % real, 20 años).
¿Qué tasa usar? La tasa de descuento debe reflejar el costo de oportunidad del capital y el riesgo del proyecto y del país. IRENA (2025) usó para renovables un WACC real de 3,8 % en Europa a 12 % en África, y Steffen (2020) muestra que el costo de capital en países en desarrollo es sistemáticamente mayor. Para Ecuador, una referencia citable se arma con dos datos: el rendimiento real del bono del Tesoro de EE. UU. a 10 años (promedio de 2025: 1,96 %) y las primas de Damodaran (enero de 2026) para Ecuador (Caa3): 8,50 % por riesgo de incumplimiento y 17,18 % de prima total del capital propio. El costo real de una deuda con riesgo Ecuador es al menos ≈10,5 %; el del capital propio, ≈19,1 %. Con mitad deuda y mitad capital (supuesto) y el escudo fiscal de los intereses, el WACC real es ≈12,9 %. A esa tasa el VAN del caso es −USD 0,03 millones antes de impuestos y −USD 1,02 millones después: el 10 % del caso base es optimista para una empresa mediana ecuatoriana y sirve para aprender, no para decidir. El analista debe usar el WACC de la empresa.
Un sesgo más. El modelo es real, pero la depreciación tributaria se fija en dólares nominales: con una inflación de 2 % anual (supuesto), el escudo fiscal de la depreciación vale ≈USD 118.769 menos en valor presente. Es un sesgo optimista pequeño frente a los demás.
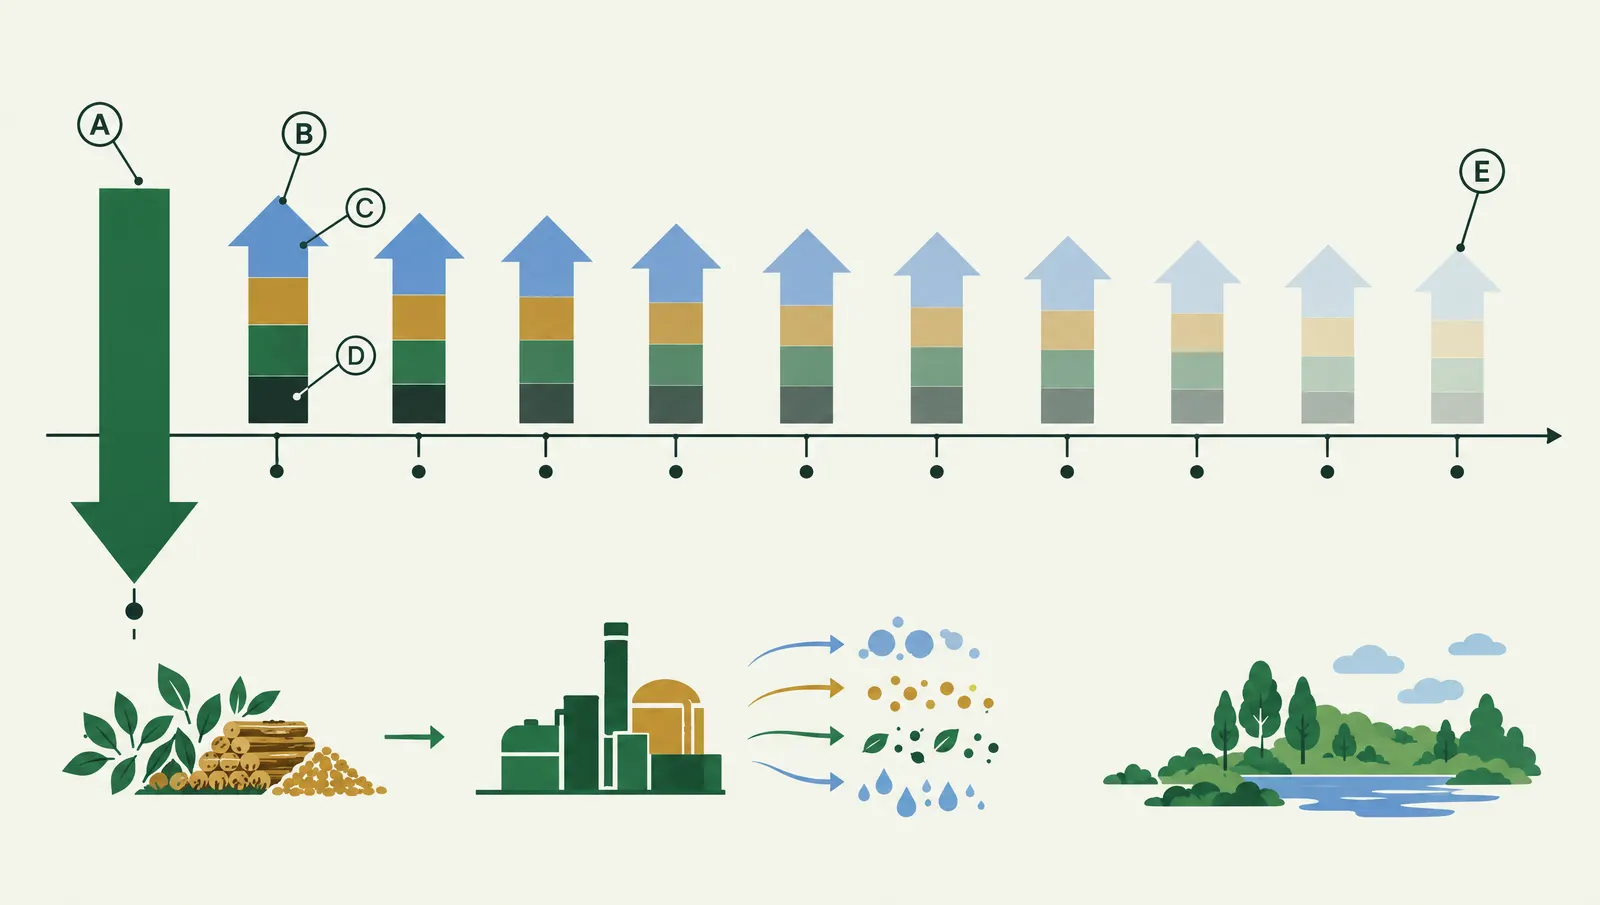
Qué muestra la imagen: Flecha de inversión en el año 0; flechas de ahorro anual; banda de bunker evitado; bandas restadas de biomasa, operación y ceniza; banda de participación laboral e impuesto a la renta; transparencia creciente por el descuento.
Imagen ilustrativa generada con IA; no está a escala. Las cifras están en el texto, las ecuaciones y las tablas.
Ejercicios
Cálculo●●○
Calcule el VAN del caso, antes y después de impuestos, con la tasa real de referencia para Ecuador (WACC ≈ 12,9 %).
Ver la solución
Antes de impuestos: ; , es decir, −USD 31.678. Después de impuestos, descontando la serie del ejemplo: −USD 1.021.125.
Cálculo●●○
Calcule el período de recuperación descontado al 10 %, antes de impuestos (años hasta que el acumulado descontado se vuelve positivo).
Ver la solución
Se resuelve , de donde años. Después de impuestos, el acumulado descontado no llega a ser positivo en 20 años.
Criterio●●○
¿Por qué el VAN es mejor criterio que la TIR para comparar dos calderas de tamaños distintos?
Ver la solución
La TIR es una tasa y no mide el tamaño de la creación de valor; un proyecto pequeño puede tener mayor TIR y menor VAN. Para proyectos mutuamente excluyentes se elige el de mayor VAN a la tasa correcta.
Autoevaluación
El flujo de caja de un proyecto de sustitución es…
- El ingreso por vender vapor
- La diferencia de costos entre seguir con el fósil y cambiar a biomasa
- El costo de la biomasa
- El precio del bunker
Ver la respuesta
Respuesta: B. Es un flujo incremental.
En Ecuador, de cada dólar de utilidad incremental de una sociedad, la participación laboral y el impuesto a la renta se llevan…
- 15 %
- 25 %
- 36,25 %
- 40 %
Ver la respuesta
Respuesta: C. 0,15 + 0,25 × (1 − 0,15) = 0,3625.
La TIR es…
- La tasa de interés del banco
- La tasa que hace cero el VAN
- El VAN dividido por la inversión
- El período de recuperación
Ver la respuesta
Respuesta: B. Definición de tasa interna de retorno.
El período de recuperación simple…
- Considera el valor del dinero en el tiempo
- Ignora el costo del dinero y los flujos posteriores
- Es igual a la TIR
- Siempre es mayor que el descontado
Ver la respuesta
Respuesta: B. Es una medida de liquidez, no de valor.
Referencias
- Steffen, B. (2020). Estimating the cost of capital for renewable energy projects. Energy Economics, 88, 104783. https://doi.org/10.1016/j.eneco.2020.104783
- International Renewable Energy Agency. (2025). Renewable power generation costs in 2024. IRENA. https://www.irena.org/Publications/2025/Jun/Renewable-Power-Generation-Costs-in-2024
- U.S. Environmental Protection Agency, Combined Heat and Power Partnership. (2007a). Biomass combined heat and power catalog of technologies: 5. Biomass conversion technologies. EPA. https://www.epa.gov/sites/default/files/2015-07/documents/biomass_combined_heat_and_power_catalog_of_technologies_5._biomass_conversion_technologies.pdf
- EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026. https://www.eppetroecuador.ec/wp-content/uploads/2026/10/ESTRUCTURA-DE-PRECIOS-DEL-12-DE-OCTUBRE-AL-11-DE-NOVIEMBRE-DE-2026.pdf
- Ministerio del Trabajo. (s. f.). Base legal: décimo tercera y décimo cuarta remuneraciones y 15 % de participación de utilidades (Código del Trabajo, arts. 95, 97, 111 y 113). https://salarios.trabajo.gob.ec/documentos/base%20legal.pdf
- Ley de Régimen Tributario Interno, codificada, arts. 10 (num. 7) y 37 (texto actualizado al 1 de abril de 2026). Servicio de Rentas Internas. https://www.sri.gob.ec/o/sri-portlet-biblioteca-alfresco-internet/descargar/b1055d62-8021-4a3c-9679-58f9c8cd38f7/Art.+10+Deducciones.pdf
- Ley Orgánica de Competitividad Energética. (2024, 11 de enero). Registro Oficial, Segundo Suplemento 475 (disposición reformatoria primera, num. 1, lit. a: sustituye el segundo inciso del art. 10, num. 7, de la LRTI).
- PwC. (2026). Ecuador: Corporate — Taxes on corporate income, Deductions y Other taxes (revisado el 23 de julio de 2026). Worldwide Tax Summaries. https://taxsummaries.pwc.com/ecuador/corporate/deductions
- U.S. Department of the Treasury. (2026). Daily Treasury par real yield curve rates, 2025 [Conjunto de datos]. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_real_yield_curve&field_tdr_date_value=2025
- Damodaran, A. (2026). Country default spreads and risk premiums (actualización de enero de 2026) [Conjunto de datos]. NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/pc/datasets/ctryprem.xlsx
Para profundizar
- Short, W., Packey, D. J., & Holt, T. (1995). A manual for the economic evaluation of energy efficiency and renewable energy technologies (NREL/TP-462-5173). National Renewable Energy Laboratory. — Capítulos de VAN, TIR, impuestos y período de recuperación aplicados a proyectos de energía; base metodológica de este curso.
- Damodaran, A. (2026). Country default spreads and risk premiums (actualización de enero de 2026) [Conjunto de datos]. NYU Stern School of Business. — Primas de riesgo por país, actualizadas cada semestre: el punto de partida para la tasa de descuento de un proyecto fuera de EE. UU.
Cómo citar esta lección
APA 7, para tu tesis o tu informe:
Equipo docente de biomasa360. (2026). Evaluación financiera: flujo de caja, VAN, TIR e impuestos (Versión 2026-10) [Lección del curso «Diseño de proyectos de bioenergía»]. Academia 360, biomasa360. Recuperado el 26 de octubre de 2026, de https://biomasa360.com/academia/diseno-de-proyectos-de-bioenergia/evaluacion-financiera-van-tir/
El progreso se guarda solo en este navegador; no se envía a ningún servidor.