Caso integral: una planta de Guayaquil sustituye bunker por cascarilla
Diseño de proyectos de bioenergía
Equipo docente de biomasa360 · Responsable: Dirección de oferta, calidad y Academia · Revisada el (revisión científica de cálculos y citas)
Al terminar podrás
- Integrar recurso, balance, caldera, logística, CAPEX/OPEX, flujo de caja antes y después de impuestos, VAN/TIR y sensibilidad en un estudio de prefactibilidad.
- Distinguir en cada cifra si es verificada, derivada o supuesta.
- Formular una recomendación de inversión con condiciones medibles y reconocer cuándo un resultado es frágil.
Conviene saber antes
- Lecciones 9.1 a 9.7
- Cursos 7 y 8
Planteamiento
Una planta industrial del corredor Guayaquil–Durán produce 5 t/h de vapor saturado a 10 bar durante 6.000 h/año con una caldera de bunker. Evalúa instalar una caldera de parrilla para cascarilla de arroz de las piladoras de Guayas y Los Ríos, conservando la de bunker como respaldo. Se pide una prefactibilidad con datos verificados y supuestos rotulados, antes y después de impuestos. Precios del bunker: EP Petroecuador, precio de venta en terminal de octubre de 2026 (USD 2,832503/gal con IVA) y de febrero de 2026 (USD 1,463457/gal); la planta paga además el margen y el transporte de la comercializadora, así que el ahorro real es algo mayor que el calculado. Cascarilla: 12,89 MJ/kg y 19,3 % de ceniza (Tipanluisa et al., 2015); ≈USD 15/t en origen (USD 100 por camionada de 6–7 t; encuesta de Arteaga, 2020).
Fuentes: EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026.; EP Petroecuador. (2026a). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de febrero al 11 de marzo de 2026.; Tipanluisa, L., et al. (2015). Estudio experimental de la combustión de la cascarilla de arroz en una cámara de lecho fijo. Revista de la Facultad de Ciencias Químicas, Universidad de Cuenca.; Arteaga Quintana, J. F. (2020). Caracterización de cascarilla de arroz como biomasa residual para combustible [Tesis de maestría, Universidad Internacional SEK].
| Variable | Valor | Tipo | Fuente o justificación |
|---|---|---|---|
| Vapor | 5 t/h, saturado a 1,0 MPa | Supuesto | Tamaño industrial típico (DEA: 1,5–15 t/h) |
| Horas de operación | 6.000 h/año | Supuesto | Planta de dos turnos y medio |
| Entalpías | 2.777,1 y 335,8 kJ/kg | Verificado | NIST WebBook |
| Eficiencias (base PCI) | bunker 85 %; cascarilla 75 % | Supuesto | EPA: parrilla con combustible seco 77,2 % en base PCS ≈ 81,8 % en base PCI |
| PCI y ceniza | 12,89 MJ/kg; 19,3 % | Verificado | Tipanluisa et al. (2015) |
| Bunker | USD 2,832503/gal con IVA; 0,14808 GJ/gal | Verificado | EP Petroecuador (2026b), precio en terminal; GREET |
| Cascarilla en origen | USD 15/t | Supuesto dentro de un dato de encuesta | Arteaga (2020): USD 100 por camionada de 6–7 t (14,3–16,7 USD/t) |
| Flete y manipulación | USD 20/t (≈35 km de radio) | Supuesto | No hay tarifa pública verificada; radio con las tarifas supuestas del curso 6 |
| Potencia nominal | 4,07 MWt (media 3,39 × 1,2) | Derivado | Lección 9.3 |
| CAPEX | USD 6,06 millones | Derivado | EPA (2007a) × IPC × regla de 0,6, a la potencia nominal; con CEPCI, USD 6,88 millones |
| OPEX fijo | USD 244.380/año | Derivado con supuestos | 6 operarios a 1,5 SBU y 1 supervisor (SBU 2026, IESS, CT); mantenimiento 2 % (EPA); seguro 0,5 % |
| OPEX variable | USD 69.743/año | Derivado | Químicos y agua (EPA); electricidad auxiliar (DEA 2 % del calor; ARCONEL 029/25) |
| Impuestos | 15 % + 25 % (36,25 % efectivo); depreciación 10 años | Verificado | Código del Trabajo art. 97; LRTI arts. 10 y 37; Reglamento art. 28 |
| Tasa y horizonte | 10 % real; 20 años | Supuesto | Referencia para Ecuador: WACC real ≈12,9 % (Tesoro de EE. UU. + Damodaran, 2026) |
| Camionada | 6,5 t | Supuesto dentro de un rango verificado | Arteaga (2020): 6–7 t |
| Densidad a granel | 98–106,5 kg/m³ (se usa 102,3) | Referencia internacional | residuos.ts (Jha y Singh, 2007); medir en cada lote |
Paso 1 a 3: recurso, balance y caldera
Resuma la carga térmica, los consumos, la ceniza, la fracción del recurso de Guayas y la caldera que se compra.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 3,39 | MWt | Lección 9.2 | |
| 73.239 | GJ útiles | Lección 9.2 | |
| 255.492 | t/año | INEC, ESPAC 2025 × IRENA (2017), lección 9.1 |
Bunker evitado.
Cascarilla necesaria y ceniza.
Fracción del recurso potencial de Guayas.
Caldera que se compra (pico +20 %).
Resultado
Interpretación: El recurso alcanza con holgura; el diseño debe resolver la ceniza alta y abrasiva y la baja densidad del combustible.
Paso 4: logística
Calcule los viajes de camión por año y el almacén para 7 días de autonomía (camionada supuesta y densidad de referencia de residuos.ts).
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 6,5 | t/viaje | Arteaga (2020): 6–7 t | |
| 102,3 | kg/m³ | Punto medio de 98–106,5 kg/m³ (Jha y Singh, 2007; referencia internacional · India) |
Viajes por año.
Consumo diario a plena carga continua.
Inventario de 7 días y su volumen.
Resultado
Interpretación: La logística es el corazón operativo del proyecto: un patio de recepción con báscula, un galpón del tamaño de una bodega grande y contratos con varias piladoras y transportistas.
Paso 5 a 7: CAPEX, OPEX, flujo, VAN y TIR antes y después de impuestos
Resuma la evaluación financiera con los precios de octubre y de febrero de 2026.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 6.063.961 | USD | Lección 9.5 (potencia nominal, IPC) | |
| 314.123 | USD/año | Lección 9.5 | |
| 853.901 | USD/año antes de impuestos | Lección 9.6 | |
| 161.198 | USD/año antes de impuestos | Mismo motor con el bunker de feb-2026 |
Antes de impuestos, precio de octubre.
Después de impuestos (15 % + 25 %, depreciación a 10 años).
Después de impuestos, con la deducción adicional por producción más limpia.
Con el precio de febrero, después de impuestos.
Puntos de equilibrio después de impuestos.
Resultado
Interpretación: El resultado es frágil. Antes de impuestos el caso parece bueno; después de impuestos su VAN es −USD 0,08 millones y su TIR 9,8 %, prácticamente en el umbral. Todo depende de tres cifras que están cerca de su equilibrio: el bunker (equilibrio ≈USD 2,86/gal frente a 2,83 en octubre de 2026), el flete (máximo ≈USD 18,1/t frente a 20 supuestos) y las horas (mínimo ≈6.143 h frente a 6.000).
| Radio (km) | Flete y manipulación (USD/t) | Puesta en planta (USD/t) | VAN antes de impuestos (USD) | VAN después de impuestos (USD) | TIR después de impuestos |
|---|---|---|---|---|---|
| 20 | 13,2 | 28,2 | 1.642.374 | 199.518 | 10,5 % |
| 35 | 20,0 | 35,0 | 1.205.779 | -78.812 | 9,8 % |
| 50 | 27,1 | 42,1 | 749.338 | -369.793 | 9,0 % |
| 80 | 40,9 | 55,9 | -143.697 | -939.103 | 7,4 % |
Con el bunker de octubre de 2026, la cascarilla cuesta en total ≈90 % del bunker; con el de febrero, ≈174 %. En la barra de cascarilla, el combustible es la parte más pequeña y el capital la mayor.
Ver los datos en una tabla
| Opción | Combustible | Operación | Capital anualizado |
|---|---|---|---|
| Bunker (oct-2026) | 1.433 | 0 | 0 |
| Bunker (feb-2026) | 740 | 0 | 0 |
| Cascarilla | 265 | 314 | 712 |
Fuente: Derivado del caso: EP Petroecuador (2026a, 2026b), GREET, NIST, Tipanluisa et al. (2015), EPA (2007a) × IPC (FRED), DEA (2026b), ARCONEL 029/25 y salarios de Ecuador; operación y bunker excluyen el O&M de la caldera existente (supuesto conservador). Capital anualizado al 10 % real en 20 años.
| Escenario | Ahorro anual antes de impuestos (USD) | VAN antes de impuestos (USD) | TIR antes | VAN después de impuestos (USD) | TIR después |
|---|---|---|---|---|---|
| Base (bunker oct-2026, CAPEX nominal, OPEX de Ecuador, 10 %) | 853.901 | 1.205.779 | 12,8 % | -78.812 | 9,8 % |
| Base con deducción adicional (LRTI art. 10 num. 7) | 853.901 | 1.205.779 | 12,8 % | 852.699 | 12,3 % |
| Bunker feb-2026 | 161.198 | -4.691.595 | -5,4 % | -3.838.388 | -4,1 % |
| CAPEX escalado a la carga media (versión anterior del caso) | 870.213 | 1.973.008 | 15,0 % | 498.116 | 11,4 % |
| CAPEX con CEPCI en vez de IPC | 833.538 | 217.907 | 10,5 % | -822.416 | 8,0 % |
| CAPEX lineal (sin el efecto de escala) | 880.525 | 2.497.419 | 16,8 % | 893.449 | 12,7 % |
| OPEX del EPA escalado con el vapor | 757.186 | 382.389 | 10,9 % | -603.723 | 8,4 % |
| OPEX con la mano de obra de EE. UU. del EPA, fija | 307.251 | -3.448.158 | 0,1 % | -3.045.696 | 0,1 % |
| Tasa de referencia Ecuador (WACC ≈ 12,9 %) | 853.901 | -31.678 | 12,8 % | -1.021.125 | 9,8 % |
| Tasa = costo real de la deuda con riesgo Ecuador (≈10,5 %) | 853.901 | 981.828 | 12,8 % | -248.033 | 9,8 % |
| Ceniza con disposición a USD 20/t | 824.658 | 956.820 | 12,3 % | -237.523 | 9,4 % |
| 7.000 h/año | 1.025.893 | 2.670.040 | 16,1 % | 854.655 | 12,2 % |
| Flete de USD 10/t | 929.659 | 1.850.749 | 14,3 % | 332.357 | 10,9 % |
| CAPEX cotizado un 20 % menor | 884.221 | 2.676.701 | 17,5 % | 1.028.400 | 13,2 % |
| 7.000 h y CAPEX un 20 % menor | 1.056.212 | 4.140.962 | 21,3 % | 1.961.867 | 16,0 % |
| Precio del bunker: feb-2026 / oct-2026 +20 % | — | -4.691.595 / 3.646.066 | -5,4 % / 18,1 % | -3.838.388 / 1.476.872 | -4,1 % / 13,7 % |
| CAPEX: +35 % / −35 % | — | -1.368.334 / 3.779.892 | 7,5 % / 22,6 % | -2.016.432 / 1.858.809 | 5,8 % / 16,9 % |
| Horas de operación: 4.000 h / 8.000 h | — | -1.722.744 / 4.134.301 | 5,6 % / 19,2 % | -1.945.745 / 1.788.121 | 4,3 % / 14,4 % |
| Tasa de descuento real: 12,9 % (ref. Ecuador) / 8 % | — | -31.678 / 2.319.764 | 12,8 % / 12,8 % | -1.021.125 / 755.664 | 9,8 % / 9,8 % |
| Radio de abastecimiento (flete): 80 km / 20 km | — | -143.697 / 1.642.374 | 9,7 % / 13,8 % | -939.103 / 199.518 | 7,4 % / 10,5 % |
| Eficiencia de la caldera de bunker: 88 % / 80 % | — | 789.821 / 1.968.369 | 11,9 % / 14,5 % | -343.985 / 407.339 | 9,1 % / 11,1 % |
| Sueldos (múltiplo del SBU): 2,5 × SBU / 1 × SBU | — | 698.332 / 1.459.502 | 11,7 % / 13,4 % | -402.309 / 82.937 | 8,9 % / 10,2 % |
| Electricidad auxiliar: 2 × DEA, punta / 0,5 × DEA, noche | — | 732.171 / 1.426.562 | 11,7 % / 13,3 % | -380.737 / 61.937 | 9,0 % / 10,2 % |
| Eficiencia con biomasa: 68 % / 80 % | — | 973.400 / 1.346.866 | 12,3 % / 13,1 % | -226.953 / 11.131 | 9,4 % / 10,0 % |
| Disposición de ceniza: USD 20/t / USD 0/t | — | 956.820 / 1.205.779 | 12,3 % / 12,8 % | -237.523 / -78.812 | 9,4 % / 9,8 % |
¿Debe la planta invertir en la caldera de cascarilla?
H1 Sí, sin condiciones: el VAN es positivo con los precios vigentes.
Evidencia a favor
- Antes de impuestos, VAN de USD 1,21 millones y TIR de 12,8 % con el bunker de octubre de 2026.
Evidencia en contra
- Después de impuestos el VAN es −USD 0,08 millones y la TIR 9,8 %: con la tasa del caso no crea valor.
- Con el bunker de febrero de 2026, VAN después de impuestos de −USD 3,84 millones; el CAPEX tiene ±35 % de incertidumbre y, con el CEPCI, el VAN después de impuestos baja a −USD 0,82 millones.
- Con la tasa de referencia para Ecuador (≈12,9 %), el VAN después de impuestos es −USD 1,02 millones.
Fuentes: EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026.; U.S. Environmental Protection Agency, Combined Heat and Power Partnership. (2007a). Biomass combined heat and power catalog of technologies: 5. Biomass conversion technologies. EPA.; Ley de Régimen Tributario Interno, codificada, arts. 10 (num. 7) y 37 (texto actualizado al 1 de abril de 2026). Servicio de Rentas Internas.; Damodaran, A. (2026). Country default spreads and risk premiums (actualización de enero de 2026) [Conjunto de datos]. NYU Stern School of Business.
H2 Sí, con condiciones medibles que saquen el caso de la zona frágil: deducción adicional acreditada o CAPEX cotizado bajo el estimado, muchas horas de operación, flete corto por contrato y respaldo de bunker.
Evidencia a favor
- Con la deducción adicional, VAN después de impuestos de USD 0,85 millones (TIR 12,3 %).
- Con 7.000 h/año, USD 0,85 millones; con un CAPEX cotizado un 20 % menor, USD 1,03 millones; con ambos, USD 1,96 millones.
- Con un flete de USD 10/t (radio ≈13 km), USD 0,33 millones.
Evidencia en contra
- Exige gestión logística continua y personal nuevo; el riesgo operativo no aparece en el VAN.
- La deducción adicional requiere autorización previa y tiene un tope del 5 % de los ingresos; el CAPEX solo se conoce con cotizaciones.
Fuentes: U.S. Environmental Protection Agency, Combined Heat and Power Partnership. (2007a). Biomass combined heat and power catalog of technologies: 5. Biomass conversion technologies. EPA.; Ley de Régimen Tributario Interno, codificada, arts. 10 (num. 7) y 37 (texto actualizado al 1 de abril de 2026). Servicio de Rentas Internas.; Joskow, P. L. (1987). Contract duration and relationship-specific investments: Empirical evidence from coal markets. The American Economic Review, 77(1), 168–185.; Danish Energy Agency. (2026a). Technology data: Industrial process heat (versión 0006). Danish Energy Agency.
H3 No todavía: esperar a que el precio del bunker se estabilice.
Evidencia a favor
- La volatilidad de 2026 (el bunker casi se duplicó en ocho meses) aumenta el valor de esperar información.
Evidencia en contra
- Cada año de espera con el bunker de octubre de 2026 cuesta el ahorro no capturado; y esperar no elimina la incertidumbre de largo plazo.
Fuentes: Pindyck, R. S. (2001). The dynamics of commodity spot and futures markets: A primer. The Energy Journal, 22(3), 1–29.; EP Petroecuador. (2026a). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de febrero al 11 de marzo de 2026.
Certeza media
Conclusión: Sobrevive H2, pero con un resultado frágil. Con los supuestos base, el caso no crea valor después de impuestos (VAN −USD 0,08 millones, TIR 9,8 %) y está en el filo de sus tres equilibrios: bunker ≈USD 2,86/gal (octubre de 2026: 2,83), flete ≈USD 18,1/t y ≈6.143 h/año. La recomendación «avanzar a factibilidad» solo se sostiene si se cumple al menos una de estas condiciones, y se verifica antes de comprometer el capital: (1) acreditar la deducción adicional por producción más limpia (autorización de la autoridad ambiental y tope del 5 % de los ingresos); (2) obtener un CAPEX cotizado al menos un 20 % por debajo del estimado; (3) asegurar ≥ 7.000 h/año de demanda de vapor. Además, en todos los casos: contratos de suministro con piladoras dentro de un radio corto (flete ≤ USD 41/t aun con la deducción) y precios parcialmente indexados al bunker, la caldera de bunker como respaldo y mediciones en campo de densidad, humedad, ceniza y flete real. Si no se cumple ninguna, la recomendación es no invertir con este diseño. La certeza es media en el resultado numérico y alta en la estructura del riesgo.
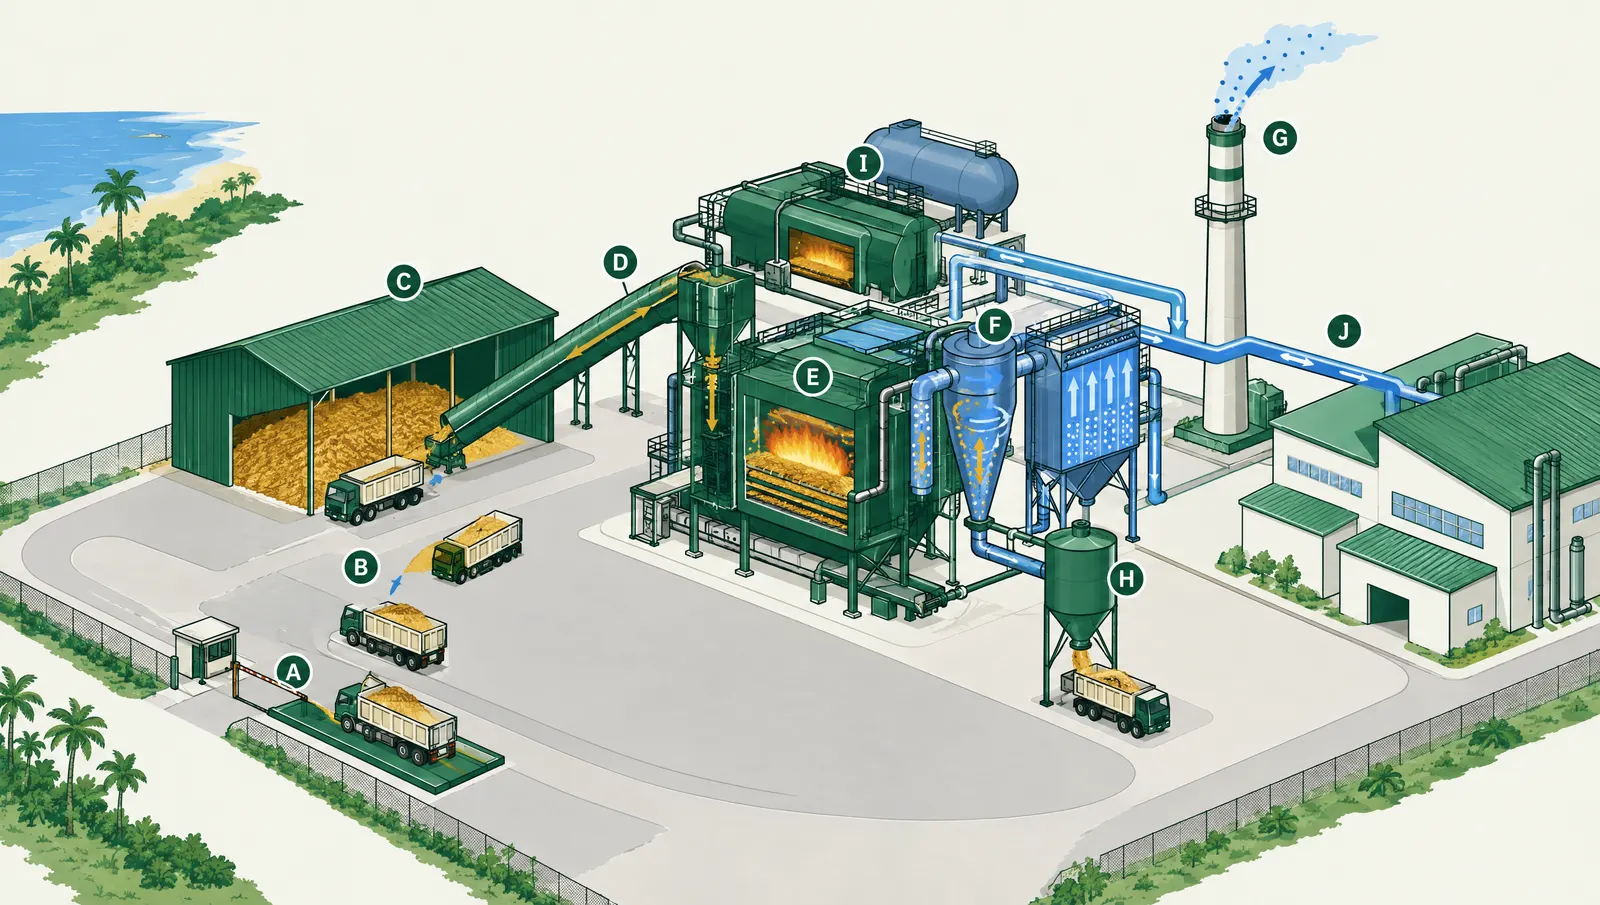
Qué muestra la imagen: Portón y báscula; camiones volqueta; galpón techado de cascarilla; transportador cerrado y tolva; caldera de parrilla nueva; ciclón y filtro de mangas; chimenea; silo de ceniza con descarga; caldera de bunker de respaldo con tanque; colector de vapor a la nave de proceso.
Imagen ilustrativa generada con IA; no está a escala. Las cifras están en el texto, las ecuaciones y las tablas.
Ejercicios
Cálculo●●○
Recalcule el VAN del caso, antes y después de impuestos, si la planta opera 8.000 h/año. ¿Cambia la recomendación?
Ver la solución
Antes de impuestos: VAN ≈ USD 4.134.301 y TIR 19,2 %. Después de impuestos: VAN ≈ USD 1.788.121 y TIR 14,4 % (la dotación sube a 8 personas). Más horas reparten el capital y el OPEX fijo: con 8.000 h se cumple la condición (3) y el caso sale de la zona frágil, aunque sigue expuesto al bunker de febrero de 2026 (USD 1,46/gal).
Cálculo●●○
Recalcule el caso si las piladoras contratadas están a 80 km (modelo de flete del curso 6).
Ver la solución
Flete ≈ USD 40,9/t; puesta en planta ≈ USD 55,9/t. VAN antes de impuestos ≈ −USD 143.697; después de impuestos ≈ −USD 939.103 (TIR 7,4 %). A esa distancia el proyecto destruye valor: el radio de abastecimiento es una condición del contrato, no un detalle operativo.
Caso●●●
Redacte, en cinco líneas, la recomendación para el directorio de la planta.
Ver la solución
«Con los precios de octubre de 2026, la caldera de cascarilla tiene un VAN antes de impuestos de ≈USD 1,21 millones, pero después de participación laboral e impuesto a la renta su VAN es ≈−USD 0,08 millones y su TIR ≈9,8 %: el resultado es frágil. El precio de equilibrio del bunker después de impuestos es ≈USD 2,86/gal. Recomendamos pasar a factibilidad solo si se acredita la deducción adicional por producción más limpia, o si una cotización firme deja el CAPEX al menos un 20 % por debajo del estimado, o si se aseguran ≥ 7.000 h/año, con contratos de suministro cercanos e indexados y la caldera de bunker como respaldo. Sin alguna de esas condiciones, no invertir con este diseño.»
Autoevaluación
En el caso, la partida anual más pequeña de la opción cascarilla es…
- El capital anualizado
- La operación
- El combustible
- Todas iguales
Ver la respuesta
Respuesta: C. El combustible puesto en planta es la menor de las tres.
¿Qué dato del caso NO está verificado en Ecuador y debe medirse en campo?
- El precio del bunker
- La densidad a granel de la cascarilla
- La entalpía del vapor
- La producción de arroz de Guayas
Ver la respuesta
Respuesta: B. La densidad que se usa es una referencia internacional (Jha y Singh, 2007, India); la ecuatoriana no tiene una medición publicada verificable.
Después de impuestos, con los supuestos base, el caso…
- Crea mucho valor
- Queda en la zona frágil, cerca de VAN = 0
- No cambia respecto del cálculo antes de impuestos
- Es imposible de evaluar
Ver la respuesta
Respuesta: B. La participación laboral y el impuesto a la renta se llevan 36,25 % de la utilidad incremental.
La recomendación del caso es…
- Invertir sin condiciones
- Rechazar en cualquier escenario
- Avanzar a factibilidad solo si se cumplen condiciones medibles (deducción, CAPEX cotizado u horas)
- Esperar indefinidamente
Ver la respuesta
Respuesta: C. El resultado depende del precio del bunker, del CAPEX real, de las horas y de los impuestos.
Referencias
- EP Petroecuador. (2026b). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de octubre al 11 de noviembre de 2026. https://www.eppetroecuador.ec/wp-content/uploads/2026/10/ESTRUCTURA-DE-PRECIOS-DEL-12-DE-OCTUBRE-AL-11-DE-NOVIEMBRE-DE-2026.pdf
- EP Petroecuador. (2026a). Precios de venta en terminal para las comercializadoras calificadas y autorizadas a nivel nacional: período de vigencia del 12 de febrero al 11 de marzo de 2026. https://www.eppetroecuador.ec/wp-content/uploads/2026/05/ESTRUCTURA-DE-PRECIOS-A-PARTIR-DEL-12-FEBRERO-2026.pdf
- Argonne National Laboratory. (2010). Lower and higher heating values of gas, liquid and solid fuels (GREET 1.8d.1). En Biomass Energy Data Book, apéndice A. https://courses.grainger.illinois.edu/npre470/sp2018/web/Lower_and_Higher_Heating_Values_of_Gas_Liquid_and_Solid_Fuels.pdf
- Tipanluisa, L., et al. (2015). Estudio experimental de la combustión de la cascarilla de arroz en una cámara de lecho fijo. Revista de la Facultad de Ciencias Químicas, Universidad de Cuenca. https://publicaciones.ucuenca.edu.ec/ojs/index.php/quimica/article/download/337/284/1143
- Arteaga Quintana, J. F. (2020). Caracterización de cascarilla de arroz como biomasa residual para combustible [Tesis de maestría, Universidad Internacional SEK]. https://repositorio.uisek.edu.ec/jspui/bitstream/123456789/3742/1/JUAN%20FRANCISCO%20ARTEAGA%20QUINTANA.pdf
- Instituto Nacional de Estadística y Censos. (2026). Encuesta de Superficie y Producción Agropecuaria Continua (ESPAC) 2025: tabulados [Conjunto de datos]. https://www.ecuadorencifras.gob.ec/documentos/web-inec/Estadisticas_agropecuarias/espac/2025/Tabulados_excel_2025.xlsx
- International Renewable Energy Agency. (2017). Renewable energy statistics training: Data validation and estimation. IRENA. https://www.irena.org/-/media/Irena/Files/Capacity-building-Statistics-Training/7-Data-validation-and-estimation.pdf
- Lemmon, E. W., Bell, I. H., Huber, M. L., & McLinden, M. O. (2026). Thermophysical properties of fluid systems. En P. J. Linstrom & W. G. Mallard (Eds.), NIST Chemistry WebBook, NIST Standard Reference Database 69. National Institute of Standards and Technology. https://webbook.nist.gov/chemistry/fluid/
- U.S. Environmental Protection Agency, Combined Heat and Power Partnership. (2007a). Biomass combined heat and power catalog of technologies: 5. Biomass conversion technologies. EPA. https://www.epa.gov/sites/default/files/2015-07/documents/biomass_combined_heat_and_power_catalog_of_technologies_5._biomass_conversion_technologies.pdf
- U.S. Bureau of Labor Statistics. (2026). Consumer price index for all urban consumers: All items in U.S. city average (CPIAUCSL) [Serie de datos]. FRED, Federal Reserve Bank of St. Louis. https://fred.stlouisfed.org/series/CPIAUCSL
- Jenkins, S. (2024, 25 de marzo). 2023 CEPCI annual average value decreases from previous year. Chemical Engineering. https://www.chemengonline.com/2023-cepci-annual-average-value-decreases-from-previous-year/
- Danish Energy Agency. (2026a). Technology data: Industrial process heat (versión 0006). Danish Energy Agency. https://ens.dk/media/8517/download
- Danish Energy Agency. (2026b). Technology data for industrial process heat: Data sheets [Hoja de cálculo]. Danish Energy Agency. https://ens.dk/media/7758/download
- Agencia de Regulación y Control de Electricidad. (2025). Resolución Nro. ARCONEL-029/25: Pliego tarifario del servicio público de energía eléctrica, año 2026 (cargos de CNEL UN Guayaquil). https://www.cnelep.gob.ec/wp-content/uploads/2026/01/Resoluci%C3%B3n-Nro.-ARCONEL-029-2025-y-anexos-cert-signed.pdf
- Ministerio del Trabajo. (s. f.). Base legal: décimo tercera y décimo cuarta remuneraciones y 15 % de participación de utilidades (Código del Trabajo, arts. 95, 97, 111 y 113). https://salarios.trabajo.gob.ec/documentos/base%20legal.pdf
- Ley de Régimen Tributario Interno, codificada, arts. 10 (num. 7) y 37 (texto actualizado al 1 de abril de 2026). Servicio de Rentas Internas. https://www.sri.gob.ec/o/sri-portlet-biblioteca-alfresco-internet/descargar/b1055d62-8021-4a3c-9679-58f9c8cd38f7/Art.+10+Deducciones.pdf
- Corral Rosales. (2025). Acuerdo Ministerial MDT-2025-195: nuevo salario básico unificado 2026 [Boletín jurídico]. https://corralrosales.com/acuerdo-ministerial-mdt-2025-195-nuevo-salario-basico-unificado-2026/
- Damodaran, A. (2026). Country default spreads and risk premiums (actualización de enero de 2026) [Conjunto de datos]. NYU Stern School of Business. https://pages.stern.nyu.edu/~adamodar/pc/datasets/ctryprem.xlsx
- Jha, S. K., & Singh, A. (2007). Physical and thermal properties of untreated and chemically treated rice husk. Journal of Agricultural Engineering, 44(4). https://epubs.icar.org.in/index.php/JAE/article/view/14468
Para profundizar
- U.S. Environmental Protection Agency, Combined Heat and Power Partnership. (2007b). Biomass combined heat and power catalog of technologies: 7. Representative biomass CHP system cost and performance profiles. EPA. — Para pasar de este caso a uno con cogeneración: perfiles completos de sistemas representativos.
- Quispe, I., Navia, R., & Kahhat, R. (2017). Energy potential from rice husk through direct combustion and fast pyrolysis: A review. Waste Management, 59, 200–210. — Contexto técnico de la cascarilla como combustible y alternativas de conversión.
- Saltelli, A., Ratto, M., Andres, T., Campolongo, F., Cariboni, J., Gatelli, D., Saisana, M., & Tarantola, S. (2008). Global sensitivity analysis: The primer. John Wiley & Sons. — El siguiente paso del análisis de riesgo: simulación con distribuciones y correlaciones.
Cómo citar esta lección
APA 7, para tu tesis o tu informe:
Equipo docente de biomasa360. (2026). Caso integral: una planta de Guayaquil sustituye bunker por cascarilla (Versión 2026-10) [Lección del curso «Diseño de proyectos de bioenergía»]. Academia 360, biomasa360. Recuperado el 26 de octubre de 2026, de https://biomasa360.com/academia/diseno-de-proyectos-de-bioenergia/caso-integral-guayaquil-cascarilla/
El progreso se guarda solo en este navegador; no se envía a ningún servidor.