Adicionalidad, créditos de carbono y greenwashing en la sustitución por biomasa
Sostenibilidad, certificación y normativa
Equipo docente de biomasa360 · Responsable: Dirección de oferta, calidad y Academia · Revisada el (revisión científica de cálculos y citas)
Al terminar podrás
- Calcular las emisiones de línea base y las reducciones de un cambio de bunker a biomasa con la metodología AMS-I.C.
- Aplicar la prueba de adicionalidad financiera y discutir sus límites.
- Reconocer las formas de greenwashing en bioenergía y diseñar declaraciones defendibles.
Conviene saber antes
- Lecciones 8.1 a 8.5
- Curso 7, lección 7.5
El precio al carbono ya cubre una parte relevante de la economía mundial: según el Banco Mundial (2026), el 29 % de las emisiones mundiales de GEI tiene un precio directo mediante 87 políticas implementadas, el precio medio se acerca a USD 21/t CO2e y los ingresos públicos superaron los USD 107 mil millones en 2025. Para un proyecto de sustitución en un país sin precio al carbono, la vía es el mercado de créditos con una metodología reconocida. La de referencia para calor es la AMS-I.C del Mecanismo para un Desarrollo Limpio (MDL), aplicable a equipos de hasta 45 MW térmicos. Su eje es la adicionalidad: solo se acreditan reducciones que no habrían ocurrido sin el ingreso del crédito.
| Símbolo | Significado | Unidad |
|---|---|---|
| Energía térmica neta suministrada por el proyecto en el año y | TJ | |
| Eficiencia del equipo de la línea base | adimensional | |
| Factor de emisión de CO2 del fósil sustituido | t CO2/TJ | |
| Emisiones del proyecto y fugas | t CO2eq |
| Símbolo | Significado | Unidad |
|---|---|---|
| Valor actual neto del proyecto | USD |
Reducción anual del caso de Guayaquil con AMS-I.C
La caldera del caso del curso 9 entrega 73.239 GJ/año de vapor útil y sustituye bunker. Calcule la línea base con la eficiencia por defecto de AMS-I.C (100 %) y con la eficiencia medida del equipo existente (85 %, supuesto), y la reducción neta restando el CH4 y el N2O de la biomasa.
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| 73,2 | TJ/año | Derivado del caso (5 t/h, 10 bar, 6.000 h; NIST) | |
| 77,4 | t CO2/TJ | IPCC 2006, Tabla 2.3 | |
| 1,00 (por defecto) o 0,85 (medida) | — | AMS-I.C v20.0, párr. 41 |
Línea base conservadora (η = 100 %).
Línea base con la eficiencia medida.
Emisiones del proyecto por CH4 y N2O de la cascarilla (IPCC, AR6).
Resultado
Interpretación: Probar la eficiencia real de la caldera existente vale ≈1.000 t de CO2 al año en créditos. Sin prueba de rendimiento, la metodología impone el 100 %, que es conservador. Dos precisiones de método: (1) AMS-I.C (v20.0) calcula la línea base térmica solo con el factor de CO2 del fósil (dato local o, si no lo hay, el valor por defecto del IPCC, aquí 77,4 t/TJ); no suma el CH4 ni el N2O del bunker y su texto no exige usar el límite inferior del intervalo de confianza del 95 % del IPCC. (2) Los GWP del MDL son los «válidos para el período de compromiso» (los del AR4: CH4 25, N2O 298), no los del AR6: con ellos, PE sería ≈190 t CO2e en vez de 186. Faltaría restar el transporte (fugas o emisiones del proyecto según la metodología).
Prueba de adicionalidad con dos precios del bunker
Use los resultados del caso del curso 9, después de impuestos, con el bunker de octubre y de febrero de 2026 y con la deducción adicional por producción más limpia. ¿Es adicional el proyecto?
| Dato | Valor | Unidad | Fuente |
|---|---|---|---|
| -78.812 | USD, después de impuestos | Curso 9, caso integral | |
| 852.699 | USD, con la deducción adicional | Curso 9, caso integral | |
| -3.838.388 | USD, después de impuestos | Curso 9, caso integral |
Con el precio de octubre y la deducción adicional, el proyecto es atractivo sin créditos.
Con el precio de octubre y sin la deducción, el proyecto está en el límite.
Con el precio de febrero, no lo es.
Resultado
Interpretación: La misma caldera puede ser adicional o no según el mes en que se evalúe y según obtenga o no un incentivo tributario. Por eso las metodologías piden documentar la decisión de inversión con los datos de ese momento, y por eso los créditos de sustitución por biomasa son vulnerables a la crítica cuando el fósil sube.
Cada cinco puntos de eficiencia de la línea base mueven la reducción acreditable en ≈300–420 t de CO2 al año. Una línea base con eficiencia baja sin prueba de rendimiento es la forma más común de inflar créditos.
Ver los datos en una tabla
| Eficiencia | t CO₂ |
|---|---|
| 100 % | 5.669 |
| 95 % | 5.967 |
| 90 % | 6.299 |
| 85 % | 6.669 |
| 80 % | 7.086 |
Fuente: Derivado: AMS-I.C v20.0 (ecuación de línea base y párr. 41); IPCC (2006) Tabla 2.3; calor útil del caso del curso 9 (NIST WebBook).
¿Genera créditos de carbono legítimos el cambio de bunker a cascarilla en una planta ecuatoriana?
H1 Sí; la reducción física es real y grande.
Evidencia a favor
- La reducción física del caso del curso 9 es ≈6.505 t CO2e/año (bunker con η = 85 %, CO2, CH4 y N2O; factores del IPCC y GWP del AR6). Lo acreditable con el valor por defecto conservador de AMS-I.C (η = 100 %, solo CO2) es menos: ≈5.483 t.
Evidencia en contra
- Una reducción real no basta: los créditos exigen adicionalidad y una línea base creíble.
Fuentes: UNFCCC, Clean Development Mechanism. (s. f.). AMS-I.C: Thermal energy production with or without electricity (Small-scale methodology, versión 20.0). UNFCCC.; Gómez, D. R., Watterson, J. D., et al. (2006). Stationary combustion. En H. S. Eggleston, L. Buendia, K. Miwa, T. Ngara & K. Tanabe (Eds.), 2006 IPCC guidelines for national greenhouse gas inventories (Vol. 2, cap. 2). IGES.
H2 Solo si se demuestra adicionalidad con los datos del momento de la decisión, y eso es difícil cuando el ahorro de combustible ya paga la inversión.
Evidencia a favor
- Con el bunker de octubre de 2026, el VAN del caso sin créditos es positivo antes de impuestos y está en el límite después de impuestos (-0,08 M USD); con la deducción adicional es claramente positivo (0,85 M USD): la adicionalidad por análisis de inversión es débil (curso 9).
- Delmas y Burbano (2011) describen cómo la regulación limitada e incierta favorece las declaraciones ambientales engañosas.
Evidencia en contra
- Puede alegarse adicionalidad por barreras (tecnológicas, de acceso a crédito o de suministro) si están documentadas.
Fuentes: Delmas, M. A., & Burbano, V. C. (2011). The drivers of greenwashing. California Management Review, 54(1), 64–87.; UNFCCC, Clean Development Mechanism. (s. f.). AMS-I.C: Thermal energy production with or without electricity (Small-scale methodology, versión 20.0). UNFCCC.
Certeza media
Conclusión: Sobrevive H2. La reducción es real, pero su acreditación es frágil cuando el ahorro de combustible ya hace rentable el proyecto. Una empresa puede, en cambio, reportar la reducción en su inventario propio (alcance 1) sin venderla como crédito, que es una declaración más sólida y menos expuesta a acusaciones de greenwashing.
| Declaración de riesgo | Problema | Alternativa defendible |
|---|---|---|
| «Energía cero emisiones» | Ignora CH4, N2O, transporte y contrafactual | «Reduce ≈X % las emisiones del calor frente al bunker, según ISO 14044 y factores del IPCC» |
| «Carbono neutral certificado» | No indica norma ni límites | Nombrar el esquema, el periodo y el verificador |
| «Compensamos nuestras emisiones» | Créditos no adicionales | Reportar la reducción propia y separar los créditos con su metodología |
| «Biomasa sostenible» | Sin criterio verificable | Indicar origen, cadena de custodia y certificación aplicable |
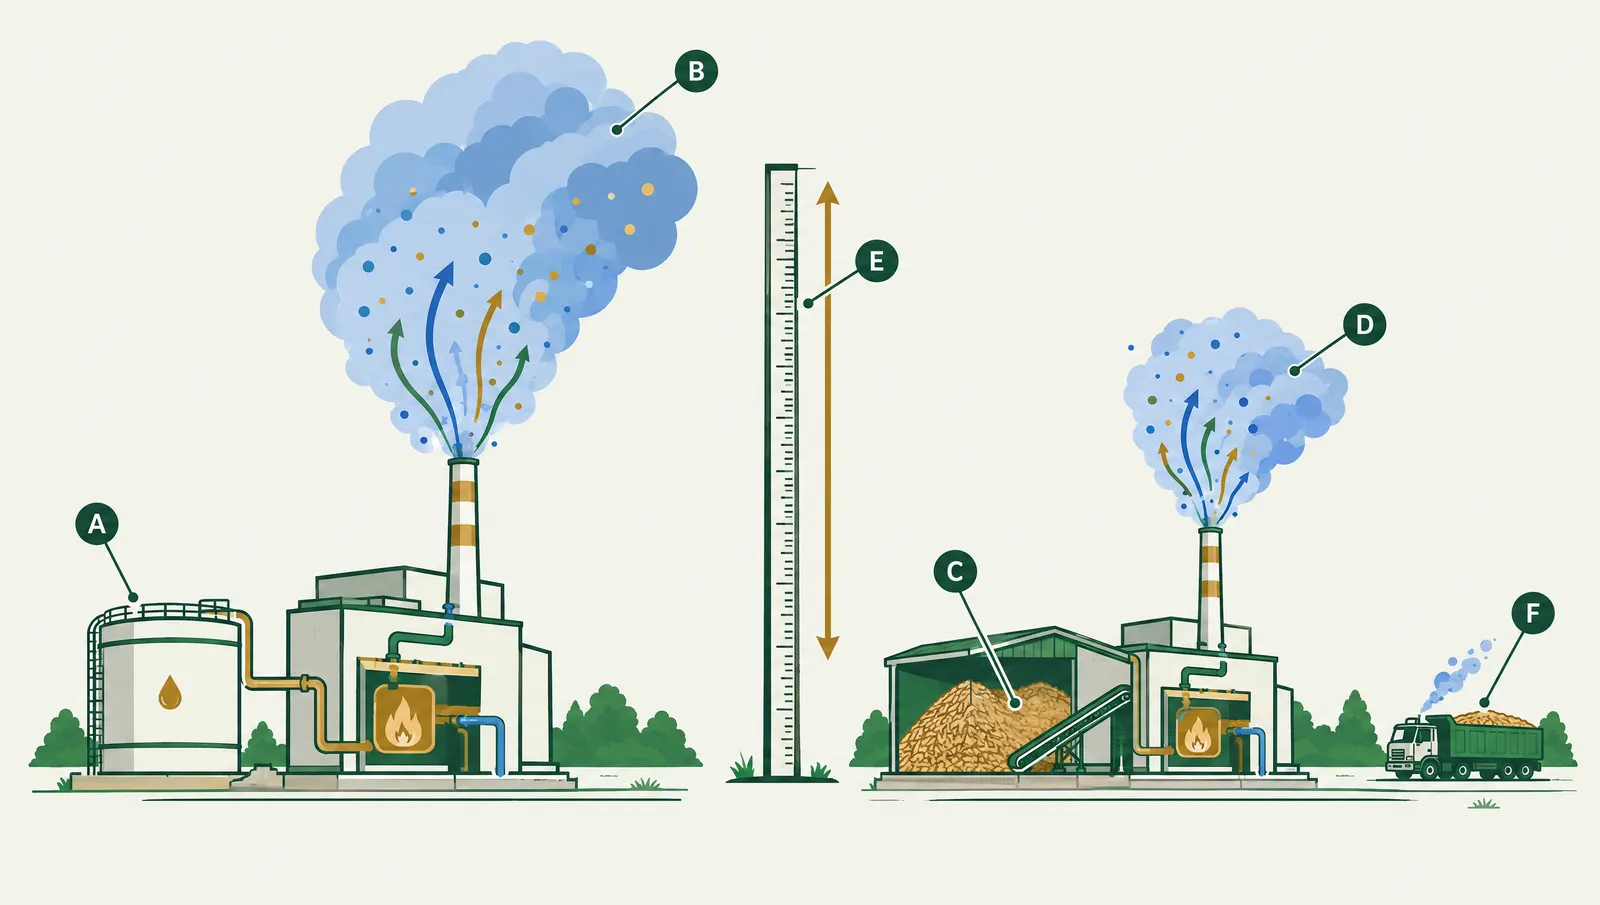
Qué muestra la imagen: Caldera de línea base con tanque; penacho de línea base; caldera de proyecto con patio; penacho de proyecto; regla de diferencia; camión de transporte en el proyecto como fuente adicional.
Imagen ilustrativa generada con IA; no está a escala. Las cifras están en el texto, las ecuaciones y las tablas.
Ejercicios
Cálculo●○○
Recalcule la línea base del ejemplo si el equipo sustituido tuviera una eficiencia medida de 80 %.
Ver la solución
t CO₂/año.
Criterio●●○
Redacte una declaración ambiental defendible para la planta del caso, sin vender créditos.
Ver la solución
«Desde [fecha], nuestra caldera usa cascarilla de arroz de piladoras a menos de [x] km. Según un inventario con factores del IPCC (2006) y GWP del AR6, esto reduce las emisiones de combustión de nuestro vapor en ≈[ER] t CO2e/año (≈97 % por GJ útil frente al bunker). El cálculo y sus supuestos están disponibles en [enlace].»
Criterio●●●
¿Qué barreras podrían justificar la adicionalidad del proyecto aunque el VAN sea positivo?
Ver la solución
Falta de acceso a crédito para la inversión, riesgo de suministro sin contratos disponibles, ausencia de proveedores tecnológicos locales o de personal capacitado. Deben documentarse con evidencia; si no, el argumento es débil.
Autoevaluación
AMS-I.C aplica a equipos de hasta…
- 1 MW
- 15 MW
- 45 MW térmicos
- 300 MW
Ver la respuesta
Respuesta: C. Es una metodología de pequeña escala.
Si no se mide la eficiencia del equipo sustituido, AMS-I.C usa…
- 85 %
- 50 %
- 100 %
- La del fabricante siempre
Ver la respuesta
Respuesta: C. Por defecto, 100 %, que es conservador porque reduce la línea base.
Según el Banco Mundial (2026), la fracción de emisiones mundiales con precio directo al carbono es…
- ≈5 %
- ≈29 %
- ≈60 %
- 100 %
Ver la respuesta
Respuesta: B. 29 %, mediante 87 políticas implementadas (State and Trends of Carbon Pricing 2026).
Referencias
- UNFCCC, Clean Development Mechanism. (s. f.). AMS-I.C: Thermal energy production with or without electricity (Small-scale methodology, versión 20.0). UNFCCC. https://cdm.unfccc.int/methodologies/SSCmethodologies/approved
- Banco Mundial. (2026). State and trends of carbon pricing 2026. World Bank. https://doi.org/10.1596/978-1-4648-2348-0
- Delmas, M. A., & Burbano, V. C. (2011). The drivers of greenwashing. California Management Review, 54(1), 64–87. https://doi.org/10.1525/cmr.2011.54.1.64
- Gómez, D. R., Watterson, J. D., et al. (2006). Stationary combustion. En H. S. Eggleston, L. Buendia, K. Miwa, T. Ngara & K. Tanabe (Eds.), 2006 IPCC guidelines for national greenhouse gas inventories (Vol. 2, cap. 2). IGES. https://www.ipcc-nggip.iges.or.jp/public/2006gl/pdf/2_Volume2/V2_2_Ch2_Stationary_Combustion.pdf
- International Organization for Standardization. (2006b). ISO 14044:2006 Environmental management — Life cycle assessment — Requirements and guidelines (incluye las enmiendas 1:2017 y 2:2020). ISO. https://www.iso.org/standard/38498.html
Para profundizar
- Delmas, M. A., & Burbano, V. C. (2011). The drivers of greenwashing. California Management Review, 54(1), 64–87. — Marco para entender por qué las empresas exageran sus credenciales ambientales y cómo evitarlo.
- UNFCCC, Clean Development Mechanism. (s. f.). AMS-I.C: Thermal energy production with or without electricity (Small-scale methodology, versión 20.0). UNFCCC. — Lea la sección de línea base y los criterios de eficiencia: son la diferencia entre un crédito sólido y uno inflado.
Cómo citar esta lección
APA 7, para tu tesis o tu informe:
Equipo docente de biomasa360. (2026). Adicionalidad, créditos de carbono y greenwashing en la sustitución por biomasa (Versión 2026-10) [Lección del curso «Sostenibilidad, certificación y normativa»]. Academia 360, biomasa360. Recuperado el 26 de octubre de 2026, de https://biomasa360.com/academia/sostenibilidad-certificacion-y-normativa/adicionalidad-creditos-y-greenwashing/
El progreso se guarda solo en este navegador; no se envía a ningún servidor.